Jangan Lupa, klik le di sini, thanks!

FOLLOWERS

Sunday, October 9, 2011

CARA MENGETAHUI KETULENAN HANDPHONE KITA

Masa dok asyik membelek2 FB kawan2, terjumpa satu artikel yg menarik perhatian saya untuk dikongsikan bersama kawan2 di blog ini.Lepas ni tak boleh le toke2 handphone nak kelntong lagi kan, maklum le sekarang dah terlalu banyak handpgone underwater. Tak rela mak!


Caranya..jeng!jeng! ( saja nak bikin suspen....mesti korang marah sebab tak sabar2 nak tahu caranya kan? Ok le, tak baik buat kawan2 tertanya2...Inilah jawapannya...:
 untuk mengetahui status keaslian buatan telefon bimbit anda
sila taip *#06#

akan keluar IMEI International Mobile Equipment Identity
semak nombor IMEI telefon anda di kedudukan 7 dan 8

Contoh : 358671017470473
Kedudukan ke 7 dan 8 pada nombor siri di atas ialah 01

02 atau 20 : dari China = KUALITI RENDAH
08 atau 80: dari Germany = KUALITI SEDERHANA
01 atau 10: dari Finland = TERBAIK
00 atau 03 atau 04: dari kilang asal = SANGAT TERBAIK
13 : dari Azerbaijan = SANGAT KURANG KUALITI & MERBAHAYA
Selamat mencuba..kalau tak jadi jangan marah kat umisaiber ye!


Friday, October 7, 2011

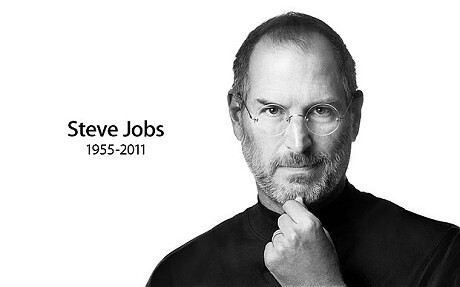
KEHILANGAN BESAR DUNIA ICT

Terkini !! Pengasas  Apple Steve Jobs meninggal dunia  | Pengasas Apple meninggal dunia
Pengasas Apple meninggal dunia:  Apple dalam satu kenyataan ringkas hari ini mengumumkan Jobs meninggal dunia pada umur 56 tahun . Ketua Eksekutif Apple, Steve Jobs bergelut dengan penyakit kanser sejak 2004.
Kematian pengasas Apple, Steve Jobs akan memberi kesan kepada dunia untuk tempoh yang lama, kata pengasas Microsoft, Bill Gates.
Beliau menyifatkan kematian Steve Jobs hari ini sebagai satu kehilangan yang menyedihkan dan menyifatkan persahabatan antara mereka sebagai penghormatan yang tiada ternilai.
“Steve jobs dan saya kali pertama bertemu hampir 3 lalu dan sehingga itu menjadi sahabat baik, rakan pesaing hampir separuh daripada hidup kami,” katanya.“Dunia jarang mempunyai seseorang yang mempunyai kesan yang besar seperti yang dimilik Steve jobs , kesan yang akan dirasai berzaman lamanya,” katanya dalam satu kenyataan. – AFP

KANDUNGAN PENTING BELANJAWAN 2012

* Kerajaan akan memperuntukkan RM2.5 bilion bagi Dana Mudahcara, di mana RM300juta bagi usahawan Bumiputera.
* Kerajaan akan memperuntukkan RM978 juta bagi mempercepatkan pembangunan dilima koridor wilayah.
* Pengecualian cukai pendapatan 70 peratus bagi lima tahun dicadangkan bagiSyarikat Multinasional (MNC) untuk menubuhkan perkhidmatan pengurusanperbendaharaan di Malaysia.
* Juga dicadangkan kepada MNC, pengecualian cukai pegangan ke atas pembayaranfaedah pinjaman dan pengecualian duti setem ke atas surat cara perjanjianpinjaman dan perjanjian perkhidmatan.
* Pengecualian cukai pendapatan 100 peratus bagi tempoh 10 tahun danpengecualian duti setem ke atas surat cara perjanjian pinjaman dan perjanjianperkhidmatan bagi syarikat berstatus KLIFD.
* Elaun bangunan industri dan elaun modal dipercepat dan pengecualian cukaipendapatan 70 peratus bagi tempoh lima tahun bagi pemaju hartanah di KLIFD.
* Potongan cukai ke atas perbelanjaan penerbitan sukuk wakala diberikan tempoh 3tahun mulai tahun taksiran 2012.
* Pengecualian cukai pendapatan bagi penerbitan sukuk bukan ringgit dantraksaksi dilanjutkan bagi 3 tahun lagi sehingga 2014.
* KDNK diunjur berkembang lima hingga enam peratus pada 2012.
* Sejumlah RM232.8 bilion diperuntukkan bagi melaksanakan semua rancanganpembangunan kerajaan.
* Pendapatan kerajaan Persekutuan meningkat kepada RM186.9 bilion pada 2012berbanding RM183.4 bilion pada 2011.
* Defisit belanjawan dijangka terus berkurangan kepada 4.7 peratus daripada KDNKberbanding 5.4 peratus pada 2011.
* Kerajaan akan meliberalkan 17 lagi subsektor perkhidmatan secara berfasa pada2012, merangkumi perkhidmatan hospital swasta, perkhidmatan pakar perubatan danpergigian, arkitek, kejuruteraan, perakaunan dan percukaian, perundangan,perkhidmatan kurier, perkhidmatan pendidikan dan latihan serta perkhidmatantelekomunikasi.
* Inisiatif ini akan membolehkan hak pegangan ekuiti asing sehingga 100 peratus dalam subsektor terpilih.
*”Rolling plan” kedua akan diperuntukkan RM98.4 bilion dengan RM49.2 bilionmasing-masing untuk 2012 dan 2013.
* Kerajaan akan memperuntukkan RM2.5 bilion bagi Dana Mudahcara, di mana RM300juta bagi usahawan Bumiputera.
* Kerajaan akan memperuntukkan RM978 juta bagi mempercepatkan pembangunan dilima koridor wilayah.
* Pengecualian cukai pendapatan 70 peratus bagi lima tahun dicadangkan bagiSyarikat Multinasional (MNC) untuk menubuhkan perkhidmatan pengurusanperbendaharaan di Malaysia.
* Juga dicadangkan kepada MNC, pengecualian cukai pegangan ke atas pembayaran faedah pinjaman dan pengecualian duti setem ke atas surat cara perjanjian pinjaman dan perjanjian perkhidmatan.
* Pengecualian cukai pendapatan 100 peratus bagi tempoh 10 tahun dan pengecualian duti setem ke atas surat cara perjanjian pinjaman dan perjanjian perkhidmatan bagi syarikat berstatus KLIFD.
* Elaun bangunan industri dan elaun modal dipercepat dan pengecualian cukai pendapatan 70 peratus bagi tempoh lima tahun bagi pemaju hartanah di KLIFD.
* Potongan cukai ke atas perbelanjaan penerbitan sukuk wakala diberikan tempoh 3tahun mulai tahun taksiran 2012.
* Pengecualian cukai pendapatan bagi penerbitan sukuk bukan ringgit dan traksaksi dilanjutkan bagi 3 tahun lagi sehingga 2014.
* Valuecap Sdn Bhd akan menyediakan RM200 juta sebagai dana permulaan bagi Dana Dagangan Bursa yang mematuhi Syariah.
* Felda Global Ventures Holding akan disenaraikan di Bursa Malaysia pada pertengahan 2012 bagi mengumpulkan dana untuk menjadi sebuah syarikat berstatuskonglomerat global.
* Kerajaan akan memberikan kadar cukai konsesi 10 peratus ke atas dividenpelabur institusi bukan korporat dan pelabur individu dalam amanah pelaburanhartanah bagi lima tahun dari 2012 hingga 2016.
* Satu skim Dana Pembiayaan PKS yang mematuhi Syariah berjumlah RM2 bilionakan dikendalikan oleh bank-bank Islam terpilih pada 2012.
* Kerajaan akan memperuntukkan RM100 juta bagi SME Revitalisation Fund yangakan diuruskan oleh SME Bank dan akan ditawarkan pada Januari 2012.
* Kerajaan akan menubuhkan satu Dana Kecemasan PKS berjumlah RM10 juta untukmembantu PKS yang terlibat dengan bencana alam.
* Pengecualian sepenuhnya duti import dan duti eksais bagi kereta hibrid dankereta elektrik dilanjutkan sehingga 2013.
* Pelan Induk Lima Tahun Pembangunan Pelancongan Langkawi akan dilancarkandengan peruntukan RM420 juta.
* Kerajaan mencadangkan pengusaha hotel di Semenanjung Malaysia yang melaburdalam hotel empat dan lima bintang baharu, diberikan galakan taraf Perintisdengan pengecualian cukai pendapatan 70 peratus atau Elaun Cukai Pelaburan 60peratus bagi tempoh lima tahun.
* Kadar cukai keuntungan harta tanah akan dikaji semula.
* Kerajaan akan menyediakan Dana Inovasi Pengkomersialan patuh Syariahberjumlah RM500 juta pada kadar keuntungan yang menarik.
* Kerajaan mencadangkan perkhidmatan reka bentuk industri diberi galakanTaraf Perintis dengan pengecualian cukai pendapatan sebanyak 70 peratus selamalima tahun.
* Kerajaan memperuntukkan RM1.1 bilion pada 2012 bagi pembangunan sektorpertanian.
* Kerajaan mencadangkan menaikkan had harga rumah di bawah Skim Rumah Pertamaku daripada maksimum RM220,000 kepada RM400,000 bermula Januari 2012.
* Di bawah Perumahan Rakyat 1Malaysia (PR1MA) sejumlah 7,700 rumah akan dibina di Cyberjaya, Putra Heights, Seremban, Damansara dan Bukit Raja pada 2012.
* Pengecualian duti setem 100 peratus ke atas surat cara perjanjian pinjaman bagi pembelian rumah di bawah PR1MA.
* RM443 juta diperuntukkan bagi pembinaan 8,000 unit untuk jualan dan 7,000unit untuk disewa di bawah Program Perumahan Rakyat.
* Kerajaan akan memperuntukkan RM200 juta sebagai subsidi bagi 10,000 unit rumah yang akan dibina oleh Syarikat Perumahan Negara Bhd. Setiap rumah dengan kos RM65,000, akan dijual dengan harga RM45,000 dengan kerajaan memberi subsidi baki RM20,000.
* RM40 juta diperuntukkan bagi membaik pulih dan menyelenggarakan rumah kos rendah awam dan swasta.
* Kerajaan akan memperuntukkan RM63 juta pada 2012 untuk memulihkan 1,270 rumah terbengkalai.
* Kerajaan akan memperkenalkan Skim Amanah Rakyat 1Malaysia kepada isi rumah dengan pendapatan bulanan RM3,000 dan ke bawah. Peserta boleh memohon pinjaman RM5,000 dengan tempoh bayaran balik lima tahun.
* MARA akan menyediakan pembiayaan modal kepada warga syarikat korporat yang berkelayakan untuk pembelian ekuiti serta pengambilalihan syarikat berasaskankonsep “Management Buyout”.
* Kerajaan memperuntukkan RM200 juta bagi program pembangunan usahawan dan kontraktor Bumiputera di bawah Kementerian Kemajuan Luar Bandar dan Wilayah.
* Kerajaan mencadangkan peruntukan bagi TEKUN dinaikkan kepada RM300 juta.
* Amanah Ikhtiar Malaysia akan menyediakan RM2.1 bilion bagi pembiayaan pinjaman mikro kepada usahawan terutamanya wanita. Daripada jumlah ini, RM100 juta disediakan untuk usahawan India Malaysia dan RM100 juta lagi bagi usahawan Cina.
* Kerajaan mencadangkan pengecualian duti setem bagi surat cara perjanjianpembiayaan mikro kredit.
* MyCreative Venture Capital akan ditubuhkan dengan dana permulaan RM200 juta.
* RM200 juta diperuntukkan bagi latihan dan kemahiran belia menerusi Program Strategik untuk Belia 1Malaysia (SAY1Malaysia).
* Kerajaan memperuntukkan RM15 juta untuk membina 150 gelanggang futsal tambahan agar matlamat Satu Gelanggang Satu Mukim dapat dicapai.
* RM50 juta diperuntukkan untuk membina kemudahan padang tiruan yang dilengkapi dengan lampu limpah di 30 lokasi terpilih seluruh negara.
* Kerajaan akan menyediakan peruntukan tambahan RM30 juta untuk mengasah bakat atlet muda supaya mereka dapat bersaing dan berjaya di kejohanan sukan peringkat antarabangsa.
* Sistem Saraan Baru Perkhidmatan Awam (SBPA) akan diperkenalkan bagi menggantikan Sistem Saraan Malaysia (SSM), selain menambah baik struktur gaji penjawat awam melalui pembentukan gaji sebaris dengan mewujudkan lebih banyak mata gaji supaya penjawat awam terus mendapat kenaikan tahunan bagi tempoh yang lebih lama.
* Kenaikan Gaji Tahunan penjawat awam akan ditingkatkan antara RM80 hingga RM320 mengikut gred. Di samping itu bagi penjawat awam yang menerima opsyen ke SBPA, akan mendapat faedah kenaikan gaji, di antara 7 hingga 13 peratus.
* Dengan pelaksanaan SBPA, lebih 600,000 pesara kerajaan akan menikmati pelarasan pencen yang melibatkan peruntukan RM600 juta.
* Mulai tahun 2013, kerajaan akan melaksanakan kenaikan tahunan pencen pesara sebanyak 2 peratus setahun tanpa perlu menunggu sebarang semakan sistem saraan atau pelarasan gaji.
* Kerajaan bersetuju melanjutkan umur persaraan wajib daripada 58 tahun kepada 60 tahun bagi mengoptimumkan sumbangan pegawai perkhidmatan awam. -BERNAMA
“Perjuangan ini bukan perjuangan sehari, seminggu, sebulan mahupun setahun. Ia adalah perjuangan berdekad lamanya. Inilah bajet di bawah lembayung Dasar Transformasi Nasional diilhamkan demi rakyat. Kepada Allah jua kita berserah”

Intipati Belanjawan 2012 | Intipati bajet 2012 Perumahan Rakyat 
- Pembiayaan Skim Rumah Pertamaku dinaikkan kepada RM400,000
- 15,000 unit rumah di bawah Program Perumahan Rakyat
- Subsidi RM20,000 bagi 10,000 rumah Program Perumahan Mesra Rakyat
Intipati Belanjawan 2012 | Intipati bajet 2012 Kakitangan Awam
- Struktur gaji lebih baik dengan kenaikan gaji 7-13 peratus
- Kenaikan gaji tahunan antara RM80-RM320 mengikut gred
- Umur persaraan dinaikkan kepada 60 tahun
- Bonus setengah bulan gaji atau minimum RM500
Intipati Belanjawan 2012 | Intipati bajet 2012 Pesara Kerajaan
- Bayaran khas RM3,000 kepada bekas anggota, duda dan balu polis khas dan polis tambahan
- Kenaikan pencen 2 peratus setahun
- Bayaran bantuan RM500
Intipati Belanjawan 2012 | Intipati bajet 2012 Sektor Swasta
- Caruman majikan KWSP untuk gaji bulanan di bawah RM5,000 dinaikkan kepada 13 peratus
- Pelepasan cukai sehingga RM3,000 bagi caruman skim persaraan swasta dan anuiti insurans
- Pengecualian cukai ke atas pendapatan dana skim persaraan swasta
Intipati Belanjawan 2012 | Intipati bajet 2012 Warga Emas - Caj pendaftaran pesakit luar percuma di semua hospital dan klinik kesihatan termasuk Klinik 1Malaysia
- Diskaun 50 peratus tambang LRT dan Monorel
Intipati Belanjawan 2012 | Intipati bajet 2012 Tangani Inflasi
- Bantuan RM500 kepada isi rumah berpendapatan di bawah RM3,000
- Penerusan subsidi bil elektrik RM20
- Penerusan subsidi, insentif dan bantuan berjumlah RM33.3 bilion
Intipati Belanjawan 2012 | Intipati bajet 2012 Pelajar
- Yuran sekolah percuma
- Bantuan RM100 untuk semua pelajar Tahun 1 hingga Tingkatan 5
- Baucar buku RM200 kepada pelajar IPTA dan
Intipati Belanjawan 2012 | Intipati bajet 2012 Peneroka FELDA
- FELDA Global Ventures Holdings disenaraikan di Bursa Malaysia untuk jadi syarikat konglomerat global
- Peneroka akan dapat durian runtuh

Wednesday, October 5, 2011

KEBURUKAN BELI JONGKONG EMAS DI KEDAI EMAS.

Assalamualaikum dan salam sejahtera. Apa khabar pembaca sekalian? Harap anda semua sihat sejahtera.

Kali ini saya ingin bercerita tentang keburukan membeli jongkong emas di kedai emas. Kalau boleh peristiwa ini kan menjadi pengajaran untuk kita semua. Ianya adalah kisah seorang perlanggan jongkong emas..Tak perlulah saya sebut namanya…. ini kisahnya
Kisah sedih nie…
Untuk pengetahuan anda, kedai emas ada menjual gold bar. Sebagai contoh:
1. Habib Jewel – Menjual PAMP Suisse (certificate pink) & Lady Fortuna
2. Kedai Emas biasa – PAMP Suisse gold bar (Lady Fortuna – dalam plastik biru)
3. Poh Kong – Menjual Bunga Raya Gold Bar.
Saya sendiri telah membeli 3 ketul PAMP Suisse (Lady Fortuna) dengan Kedai Emas Poh Win Melaka

Pada waktu tu, memang gembira rasa hatiku…

PAMP Suisse saya – Lady Fortuna
Namun setelah dibuat kajian mendalam, saya dapati membeli emas kat kedai emas ini lebih banyak kelemahannya.
Antaranya kelemahan ialah:
1. Harga yang lebih tinggi daripada harga emas antarabangsa (ikut harga FGJAM)
2. Perbezaan harga belian dan jualan yang tinggi
3. Tak boleh bukak plastik cover, kalau kita buka cover plastik tersebut
maka gold bar tersebut akan dikira emas terpakai.
Kisah Lady Fortuna yang dibuka.
Untuk pengetahuan anda semua, beliau telah membuka plastik emas PAMP Suisse Lady Fortuna tersebut.
Kena pakai pisau.

Kena toreh dengan pisau. Plastiknya keras.
Bukan seketul, tapi ketiga-tiganya beliau buka :
ehehe.. PAMP Suisse Lady Fortuna yang telah dibuka.
Sebabnya beliau nak pergi gadai kat Ar-Rahnu Bank Rakyat, dapat duit then invest balik dengan membeli lebih banyak emas.
Kemudian, beliau pergi balik kat Kedai Emas Poh Win sekitar Melaka dan bertanya kepada mereka 2 soalan:
1. Adakah mereka akan terima PAMP Suisse Lady Fortuna yang dibuka?
2. Kalau terima, berapa % akan ditolak dari harga semasa?
Kedai Emas Poh Win #1 (lokasi dirahsiakan)
“Kalau saya bukak cover plastik PAMP Suisse nie.. you all akan beli balik tak?””saya tanya..
“Of course kami akan beli balik, tapi kena tambah lagi 5%, jawab jurujual Poh Win”
“I see… jadi you all akan tolak 18% la…
“Yes, kalau tak buka plastik tolak 13%, kalau buka plastik tolak 18%” jawabnya lagi…
Pergh… bukak plastik saja kena potong 18%
Kedai Emas Poh Win #2 (lokasi dirahsiakan)
Kemudian beliau pergi ke kedai Poh Win yang kedua, nak tanya soalan yang sama…
“Kalau saya bukak cover plastik PAMP Suisse nie.. you all akan beli balik tak?””saya tanya..
“Of course kami akan beli balik, tapi kena tolak 25%, jawab jurujual Poh Win”
“Aiya! apasal banyak sangat” saya tanya. Terkejut beruk dibuatnya …
“Ooo… kalau bukak plastik kita kira used gold” jawab sales girl…
Pergh… kedai nie lagi teruk… gold bar tu dikira used gold.
Lepas tu kena tolak 25% dari harga semasa.
Beliau merasa menyesal beli emas kat diorang nie.
Kes Gold Bar Poh Kong Bunga Raya.

Gold Bar Bunga Raya – tak boleh buka.
Isnin 16/3/2009 – beliau pergi ke Kedai Emas Poh Kong kat Jusco Seremban, nak beli gelang kat isteri… jadi waktu isteri beliau dok tengah pilih gelang, beliau tanya sales girl pasal gold bar Bunga Raya.
Gold bar yang saya tengok ialah Bunga Raya yang beratnya 20gram (harga RM2600)
“Gold bar nie kalau jual balik berapa kena potong?” beliau bertanya
“Oh.. ini potong dalam 11.5% encik..” jawab sales girl tersebut sambil menunjukkan buku nota harga belian dan jualan gold bar.
“Kalau saya buka plastik nie macammana.. u all akan ambil balik tak?” beliau tanya sales girl tu..
“Oooo.. kalau buka plasik nie kita kira used gold.. akan tolak 25%”
Hati kecil beliau berkata .. “Buka plastik cover yang tak bernilai tu boleh menyebabkan susutnilai emas daripada 11.5% kepada 25%”
Rugi betul.
Jadi, bagi mereka yang nak beli jongkong emas dari kedai emas, hati-hatilah…
Kalau tak boleh bukak plastik cover emas tu.. maknanya anda tak boleh nak gadaikan emas anda di Ar-Rahnu. Sebab Ar-Rahnu akan test emas anda. Memang kena buka cover plastik tu…
Namun, kalau dibuka plastik cover tu, diorang kira sebagai emas terpakai. Bertambah lagi potongan yang dikenakan.
Apakah penyelesaian kepada masalah ini?
Tepuk dada...tanya selera..
catatan daripada web jutawanemas.com

Tuesday, October 4, 2011

PELBAGAI BENTUK TUJUAN PELABURAN EMAS.

Variasi Emas Dan Pemilihannya

Saya seringkali ditanya dengan soalan ini terutamanya daripada individu yang baru ingin bermula dalam bidang pelaburan Emas & Perak. Saya akui, ketika saya bermula dulu saya membeli semua jenis emas dengan tujuan ingin memiliki semua jenis bentuk dan berat yang ada.

Namun begitu, berdasarkan pengalaman setelah setahun saya melibatkan diri secara sepenuh masa dalam bidang pelaburan ini, saya dapati bahawa pemilihan jenis dan berat emas yang perlu dibeli adalah bergantung kepada matlamat pelaburan dan tujuan penggunaanya, dan faktor2 ini pula semestinya berbeza diantara satu individu dengan individu yang lain.

Jenis - jenis produk pelaburan Public Gold, berat dan cadangan penggunaannya :

EMAS


1- Emas Bar 999.9 ~ 10g, 20g, 50g, 100g dan 250g.

Emas Bar ataupun Gold Bar lebih sesuai dipilih bagi tujuan pelaburan dalam tempoh masa pertengahan ( Mid Term ) iaitu sekitar 1-2 tahun. Sebagai contoh, katakan Abu mempunyai tunai sebanyak RM10,000.00 dan ingin digunakan untuk membayar deposit rumah barunya dalam masa 2 tahun lagi, maka Abu menggunakan wang tersebut untuk membeli Gold Bar seberat 20g x 2 = RM8,000 dan 10g x 1 RM2,000.

Beliau memilih untuk membeli emas seberat 50g dengan pecahan variasi 20g x 2 dan 10g x 1 berbanding 50g x 1 dengan membuat perkiraan sekiranya berlaku kenaikan harga emas sebanyak 25% setahun, maka kenaikan selama 2 tahun adalah 50%, dan pada ketika beliau hanya perlu menjualkan emas 20g x 1 dan 10g x 1 sahaj untuk mendapatkn tunai sebanyak RM10,000.00 yang ingin digunakannya. Dengan cara ini, beliau masih mempunyai sekeping emas 20g dalam simpanannya yang telah meningkat nilai sebanyak 50% dan ianya boleh digunakan pada masa akan datang bagi tujuan pembelian rumah yang kedua pula. Berbanding jika beliau membeli hanya sekeping 50g, pemilihan seperti ini lebih menguntungkan lagi.


2- Emas Dinar 916 ~ 1 Dinar, 5 Dinar dan 10 Dinar.


Dinar Emas lebih sesuai digunakan sebagai simpanan dan penggunaan bagi keperluan semasa, saya mengibaratkan Dinar ini adalah sebagai Saving Account yang anda ada ketika ini. Berbanding saya hanya membiarkan wang tunai tidak membiak di dalam akaun simpanan, adalah lebih baik saya menukarkan kesemuanya kepada Emas 1 Dinar.

Pada bila2 masa sekiranya saya memerlukan tunai, saya hanya perlu menjualkan beberapa keping Dinar sekadar jumlah tunai yang saya perlukan sahaja, dan pada bila2 masa saya mempunyai sejumlah wang yang tidak digunakan, maka saya akan menukarkannya kepada 1 Dinar sebagai tambahan kepada simpanan Dinar yang sedia ada. Dengan cara ini, saya bukan sahaja menyimpan, bahkan saya juga membuat pelaburan walaupun jumlahnya hanya serendah RM700 - RM800, tetapi simpanan saya tetap berganda dari masa ke semasa apabila saya menukarkannya kepada tunai kelak.


3- Rantai Emas Pelaburan 22k ~ 10g, 20g, 50g dan 100g.


Produk ranatai ini dikenali sebagai produk i-series atau i-jewellery. Ianya dikeluarkan khusus bagi tujuan gadaian di mana2 Ar-Rahnu yang menawarkan pajakan dalam bentuk barangan kemas. Justeru, rekabentuk kesemua produk ini sama sahaja dan ianya lebih padu dan tumpat berbanding emas perhiasan sebenar. Sekiranya anda berhajat untuk membeli emas dan menggadaikannya semula, produk ini boleh dijadikan sebagai pilihan.


Jika anda mahukan pelaburan emas dalam tempoh masa pertengahan (Mid Term) dan dalam masa yang sama mahu memiliki emas bagi penggunaan dan simpanan tambahan semasa, maka anda boleh membeli rantai ini terlebih dahulu, kemudian anda boleh membuat proses gadaian di Ar-Rahnu. Tunai hasil gadaian tadi boleh digunakan untuk membeli emas 1 Dinar pula bagi tujuan penggunaan semasa disamping untuk menampung kos upah simpan pada setiap 6 bulan sekali. Cara ini secara tidak langsung akan menggandakan jumlah emas yang anda miliki.


PERAK


1- Perak Bar 999.9 ~ 250g, 500g dan 1000g (1 kg)


Perak atau Silver lebih sesuai bagi tujuan pelaburan jangkamasa panjang iaitu sekitar 2 tahun ke atas. Walaupun kenaikan harga Silver lebih tinggi berbanding emas, namun kadar spread nya agak tinggi berbanding emas selain ianya tidak boleh digadaikan. Justeru, ia lebih sesuai bagi matlamat pelaburan yang ingin dicapai dalam jangkamasa melebihi 2 tahun.


Sebagai contoh, katakan Ali bercadang untuk menunaikan Haji 5 tahun dari sekarang dan beliau mempunyai simpanan sebanyak RM5,000.00, maka wang itu boleh digunakan bagi membeli Silver Bar dengan variasi pecahan 250g x 5 RM5000.00. Katakan kenaikan Silver setahun pada kadar 50%, maka dalam masa 5 tahun nilai Silver yang dibeli telah meningkat sebanyak 250% kepada RM17,500.00. Dalam ertikata lain dengan hanya RM5,000 sahaja beliau sudah boleh menunaikan Fardhu Haji berbanding sekiranya beliau menyimpan di dalam Tabung Haji dengan kenaikan 5% setahun, jika 5 tahun baru 25%.


Walaubagaimanapun, ini hanyalah cadangan berdasarkan apa yang saya praktikkan sahaja, dan cadangan ini hanya sekiranya anda ingin menjadi seorang Pelabur Emas & Perak. Sebagai seorang Pelabur, turun naik harga semasa tidak banyak mempengaruhinya kerana setiap pelaburan yang dibuat mempunyai matlamat yang jelas dan apa yang paling penting bagi seorang pelabur adalah mengenalpasti waktu bila mereka perlu JUAL, bukannya waktu bila mereka patut BELI. 

KREDIT:
http://pelaburjutawan.com

CARA MUDAH MERAMAL KENAIKAN EMAS

Bila harga emas jatuh, tak ramai yang beli emas sebab takut harga emas turun lagi. Mereka akan wait and see. Bila harga emas naik, ramailah yang kelam kabut beli emas sebab takut harga emas naik lagi. Itulah yang saya perhati. Kalau tanya dealer emas otai yang lain pun, saya yakin, mereka pun setuju tentang 'perangai' pembeli-pembeli emas ni. Lebih ramai yang beli bila harga naik memuncak berbanding harga turun rendah.

Beli Masa Harga Emas Tak Begitu 'Seksi'


Lepas nak dekat setahun perhati turun naik harga emas, saya nampak antara masa yang agak baik untuk tambahkan lagi simpanan emas fizikal ialah masa harga 'statik'. Naik tak, turun pun tak. Sebabnya, bila trend macam ni, harga emas akan melonjak pada bila-bila masa.


Saya pernah beli 3 keping gold bar 20 gram dengan harga RM3,150 daripada customer yang nak tolak balik. Masa tu, harga emas tak begitu 'seksi'. Tak ramai yang berminat. Nak tolak harga diskaun 6% pun tak ada orang nak beli. Masa tu, ramai orang jual terus pada Public Gold sebab tak dapat buyer. Tapi dua minggu lepas tu, harga emas terus melonjak ke RM3,400! Saya untung 8% dalam masa dua minggu sahaja!
Cara Mengukur Potensi Kenaikan Harga

Saya nak kongsikan cara mudah nak tengok potensi kenaikan harga emas iaitu cuba cek berapa harga tertinggi ia pernah capai. Katakanlah harga gold bar Public Gold 20g pernah cecah RM4,000, tapi harga sekarang ialah RM3,700. Maksudnya, kalau beli pada harga RM3,700, anda akan untung RM300 (4,000 - 3,700)! Sebabnya, perangai harga emas ialah bila ia cecah ke puncak tertinggi, ia akan turun sekejap sebelum mendaki balik ke puncak tertinggi yang baru.

Kalau harga semasa RM3,700, ia akan naik balik kepada RM4,000 nanti. Cuma waktunya yang kita perlu tunggu. Mungkin sebulan dua. Mungkin 3, 4 bulan dan mungkin juga 8 atau 9 bulan seperti tahun 2008! Lagi jauh beza harga semasa dengan harga tertinggi yang ia pernah capai, maksudnya lagi tinggi potensinya akan naik balik.

Jangan Tunggu Harga Paling Rendah

Fenomena ni berlaku sebab bila harga emas memuncak, ramai penyimpan lama akan jual untuk dapat untung. So, harga emas akan turun sekejap sebelum naik ke puncak baru. Bila harga emas turun, orang akan beli balik dan harga emas makin naik, naik, dan naik. Maksudnya, turun dan naik tu fenomena biasa. Jangan risau. Memang mustahil harga naik tapi tak turun-turun. Yang naik, mesti akan turun cumanya, trend harga emas lebih banyak menaik daripada turun sejak tahun 2001 lagi. Saya percaya, trend ni akan berterusan sehingga 10 tahun lagi berdasarkan sejarah emas 1960 - 1980 (20 tahun).

So, kalau nak tambahkan lagi simpanan emas, jangan tunggu harga emas paling rendah. Agak-agak dah rendah dari harga yang pernah capai sebelum ni, beli jer. Jangan tunggu-tunggu sebab tak siapa tahu "how low is low". Ramai kawan saya yang tunggu harga paling rendah baru nak beli tapi akhirnya terpaksa beli pada harga yang lebih tinggi! Itulah yang saya perhati.

4 Faktor Tak Rugi Simpan Emas


Walauapapun, saya berpegang kepada 4 perkara iaitu:
  • Harga emas akan naik dalam jangka panjang. Harga turun naik dalam jangka pendek tu adalah biasa. Tak lojik kalau harga naik tapi tak turun-turun.
  • Emas adalah duit sebenar. Daripada simpan kertas (duit 'palsu'), lebih baik simpan emas (duit sebenar).
  • Harga barang naik, harga emas turut sama naik. Orang simpan emas, akan selamat dari inflasi sebab emas mengekalkan kuasa belinya.
  • Harga emas tak akan jatuh lingkup macam saham. Belum pernah ada dalam sejarah orang bangkrap sebab simpan emas, tapi terlalu banyak sejarah orang bangkrap sebab simpan duit kertas. So, yang mana lebih 'secure' sebenarnya?
     
    Kredit:
    http://www.mohdzulkifli.com
     

BILA MASA TERBAIK NAK JUAL EMAS?

Harga emas telahpun melepasi USD1,700 seauns semalam (8 Ogos 2011). Ada 2, 3 orang buyer emas dulu contact saya tanya samada sekarang masa terbaik jual balik emas atau belum. Jawapan saya, kalau nak pakai duit, jual. Kalau belum nak pakai duit, simpan jer dulu.

Pemerhatian saya, kebanyakkan pelabur emas melabur macam melabur dalam saham. Beli harga rendah, dan bila harga naik, terus jual. Untung seratus dua, itulah untung. Lepas jual, harga emas terus naik, naik dan naik. Nak beli balik, terpaksa top-up lagi duit.

EMAS BUKAN MACAM SAHAM

Contohnya, dulu beli gold bar Public Gold 20g harganya RM3,200. Sekarang, harga jualan balik lebih kurang RM3,440. Untung RM240 katanya. Lepas jual, harga emas terus naik. Nak beli balik, harga emas yang sama dahpun RM3,600! Terpaksa top-up lagi RM160. Persoalan sekarang, adakah RM240 tu untung?

Bagi mereka yang ada mindset yang betul tentang pelaburan emas, emas bagi mereka adalah sandaran kepada duit. Maksudnya, duit sebenar adalah emas, bukan kertas (duit kertas). Sebabnya, duit kertas tak ada nilai sebenar, ianya hanya jaminan sesebuah kerajaan. Dan nilainya boleh dimanipulasi. Dan yang lagi penting, duit kertas makin hari makin susut nilainya.
DUIT KERTAS MAKIN SUSUT NILAI, EMAS MAKIN NAIK

Cuba perhati, harga barang makin hari makin naik. Kenapa naik? Sebabnya nilai duit kertas makin hari makin susut nilainya. Tapi macam mana pulak kalau simpan emas? Harga barang naik, harga emas pun naik sama! So, mana untung, orang simpan duit kertas atau emas?

So, sebab tu lah saya convert sebahagian besar simpanan saya kepada emas. Cuma sebahagian kecil jer saya simpan duit kertas untuk emergency. Saya tak pernah jual emas-emas saya sejak hari pertama beli emas walaupun harga dah naik lebih 20% dalam masa tak sampai setahun! Saya cuma manfaatkan emas-emas saya untuk urusan jual beli emas jer. Maksudnya, bila ada customer order, saya jual emas di tangan, dan terus replace dengan stock baru. Bila ada untung, saya beli lagi emas, bukannya simpan duit kertas.

MASA TERBAIK JUAL EMAS

Ok, persoalan sekarang, bila masa terbaik jual emas? Secara idealnya, bila nak pakai duit, especially untuk tukarkan kepada harta yang real juga macam beli rumah ataupun hartanah yang lain. Kalau sekadar nak simpan dalam ASB, Tabung Haji, atau Akaun Simpanan, bagi saya, lebih baik simpan emas. Emas naik 20% setahun, ASB 8.5%,  Tabung Haji 5%, Akaun Simpanan 0%! Sedangkan harga barang keperluan harian naik 10% setahun!

Simpan emas bukan sahaja dapat nikmati kenaikan harga emas, tapi yang penting juga ialah selamat dari inflasi - kenaikan harga barang. So, perbetulkan mindset kita tentang pelaburan emas!